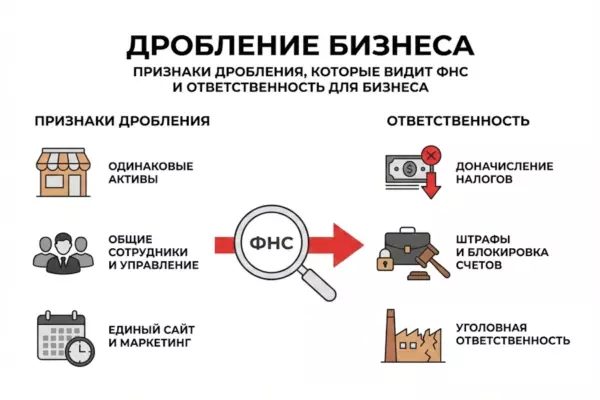
Сегодня разберем бумажный НДС и дробление бизнеса — тему, которая для многих собственников оборачивается доначислениями от ФНС на сотни миллионов. В этом году система АИС «Налог-3» находит признаки дробления и бумажного НДС в автоматическом режиме, и чаще всего инспекция целится в самого платежеспособного участника цепочки — генподрядчика. Арбитражные суды завалены исками, где бизнесу вменяют «самостоятельное выполнение работ».
Тема болезненная, поэтому разберем ее на конкретном примере. Сначала погрузимся в теорию: эволюцию статьи 54.1 НК РФ и понятие «налоговой реконструкции». А затем — пошаговый разбор реального кейса, где крупная строительная компания отбила претензии на сотни миллионов рублей, доказав физическую невозможность выполнить весь объем работ собственными силами.
Почему налоговая больше не верит бизнесу и бумажный НДС больше не спасает?
Правила игры поменялись: теперь налогоплательщику нужно доказать не только то, что он заработал деньги, но и то, что реально потратил их на подрядчиков. Разберем, почему безобидный субподряд стал «токсичным», и разберем показательный кейс, где инспекторы буквально заявили: «Вы всё сделали сами, никаких субподрядчиков у вас не было» — пытаясь приписать компании сверхъестественные способности и доначислить миллионы.
Обвинения в использовании «бумажного НДС» и дроблении бизнеса приводят к блокировке счетов и банкротству в большинстве случаев
АИС «Налог-3» и прозрачность цепочек
Лет пятнадцать-двадцать назад налоговые споры часто сводились к формальной проверке бумаг: счета-фактуры в порядке, печати на месте, подписи визуально совпадают — вычет по НДС практически гарантирован. Это и называли бумажным НДС, и директора спокойно спали, полагаясь на «красивую первичку».
С внедрением АИС «Налог-3» всё изменилось: экономика стала прозрачной для контролеров. Инспектор, не выходя из кабинета, отслеживает движение товара и денег по всей цепочке, а система сама подсвечивает «сложные разрывы» по НДС — места, где налог не дошел до бюджета. Парадокс новой реальности в том, что вопросы теперь чаще задают не исчезнувшей «техничке», а тому, у кого есть реальные активы — назначая его добросовестным покупателем и заодно выгодоприобретателем.
Что это значит для вас: Налоговая перестала искать «однодневки» и переключилась на реальный бизнес. Если ФНС обнаружит разрыв по НДС у вашего субподрядчика в пятом звене, платить заставят вас, так как у вас есть имущество и счета. Это может привести не только к потере прибыли, но и к личной субсидиарной ответственности собственника.
Прежде чем углубляться в теорию, проверьте свой бизнес по официальным критериям ФНС — мы подготовили для вас интерактивный инструмент:
Бумажный НДС и дробление юр. лица«5 признаков дробления бизнеса»
| Вопрос для самопроверки | Описательная часть (Риск) | Пример из практики |
| 1. Заходите ли вы в банк разных ООО с одного компьютера? | Цифровой след. Общие IP/MAC и ЭЦП в одних руках — 100% сигнал о дроблении. | Группе компаний доначислили 60 млн руб., так как счета вели из одного офиса с одного ноутбука. |
| 2. Кочуют ли сотрудники между вашими ИП и ООО? | Миграция персонала. Перевод людей без смены рабочих мест — явный маркер схемы. | Разбил бизнес на 5 ИП, но повара остались прежними. Суд доначислил 45 млн руб. налогов. |
| 3. Покупают ли ваши компании товар у одного поставщика? | Единый конвейер. ФНС признает такую структуру единым неразрывным бизнесом. | Завод работал только на ИП на упрощенке. Налоговая объединила доходы и взыскала 30 млн руб. |
| 4. У ваших компаний общий сайт, телефон или вывеска? | Визуальное сходство. Это прямой путь к объединению всей выручки на ОСНО. | Три фирмы делили один зал и терминалы. Итог: признание дробления и штраф в 20 млн руб. |
| 5. Оформлен ли бизнес на ваших родственников или сотрудников? | Родня и номиналы. Если «директор» не знает партнеров, ФНС взыщет налоги с вас. | Открыл ООО на водителя. На допросе он не смог пояснить суть бизнеса. Взыскано 50 млн руб. |
Подводим итоги:
- Зеленая зона (0 ответов «Да»): Ваш бизнес структурно независим.
- Желтая зона (1–2 ответа «Да»): Налоговая видит признаки аффилированности.
- Красная зона (3 и более «Да»): ФНС может доначислить налоги за 3 года.
Именно в этой новой реальности и работает статья 54.1 Налогового кодекса РФ. Она ставит жесткий барьер: уменьшать налоговую базу (расходы по прибыли и вычеты по НДС) нельзя, если основной целью сделки была неуплата налога или обязательство исполнил не тот, кто указан в договоре. Именно второй пункт — «исполнение обязательства надлежащим лицом» — превратился в дамоклов меч для строительной отрасли, логистики и клининга: сфер, где длинные цепочки субподряда — производственная норма, а не исключение. Отсюда и растут обвинения в использовании бумажного НДС.
Феномен «Бумажный НДС» и теория «Технических звеньев»
В кодексе термина «бумажный НДС» нет, но он прочно прижился в судебной практике и методичках ФНС. Под ним понимают использование «технических» компаний для создания фиктивных расходов и раздувания входящего НДС.
В строительном бизнесе это оборачивается обвинением в «искусственном документообороте». Логика фискалов проста:
- У вас есть генподрядный договор на крупный объект (например, на 1 млрд рублей).
- Вы привлекаете 10–20 субподрядчиков для выполнения спецработ (фасады, инженерия, кровля).
- У этих субподрядчиков (по данным баз ФНС) нет тяжелой техники на балансе, в штате числится 1-2 человека, и нет собственной недвижимости, а источник НДС в бюджете не сформирован.
- Вывод ФНС: Вы выполнили работы сами, а субподрядчиков «нарисовали», чтобы завысить расходы, уменьшить налог на прибыль и незаконно возместить НДС.
Обвинение строится на презумпции, будто у генподрядчика безграничные ресурсы. Налоговая часто забывает, что в современной экономике владеть активами вовсе не обязательно — их можно арендовать или взять в лизинг. Конституционный Суд РФ не раз указывал: бизнес свободен в выборе экономической модели, а судебный контроль не призван оценивать целесообразность решений. Нанимать кого угодно, если это приносит прибыль, а не только налоговую экономию, — законное право. Но доказывать это право теперь приходится в суде, с калькулятором в руках.
Прогнозирование рисков и защита активов начинаются с понимания приоритетов контролирующих органов — это и есть залог стабильности компании.
Читайте про НАЛОГОВЫЕ РИСКИ КОМПАНИИ: КАК НЕ ДОПУСТИТЬ ВЫЕЗДНУЮ НАЛОГОВУЮ ПРОВЕРКУ
Стандарт должной осмотрительности и «Налоговая выгода»
Постановление Пленума ВАС РФ № 53 ввело понятие «необоснованной налоговой выгоды»: работаете с «техничкой» — выгода признается необоснованной. Но где проходит граница ответственности?
Фискалы не раз пытались возложить на налогоплательщика ответственность за всех контрагентов в цепочке разом. Не заплатил НДС или обналичил деньги субподрядчик третьего звена — инспекторы придут к вам как к выгодоприобретателю. Это противоречит конституционному принципу «каждый платит за себя»: лишение права на вычет НДС покупателя, который не знал о нарушениях поставщика и действовал осмотрительно, превращает налог в санкцию за чужие грехи.
Эффективная защита сегодня стоит на трех китах. Реальность: работы выполнил именно контрагент (или привлеченное им третье лицо), а не вы сами — это подтверждают журналы работ, пропуска на объект, переписка, фотофиксация. Деловая цель: сделка нужна бизнесу, а не только бухгалтерии — например, своих специалистов по вентиляции не было, поэтому наняли субподрядчика. Коммерческая осмотрительность: вы не просто скачали выписку из ЕГРЮЛ, а проверили репутацию партнера, запросили рекомендации, убедились в наличии ресурсов еще до заключения договора.
Мнение эксперта: «В современных реалиях налоговая реконструкция стала единственным шансом спасти бизнес, когда вменяют бумажный НДС. Даже если ваш контрагент признан «техническим», мы через суд доказываем рыночную стоимость работ и наличие реальных затрат. Это позволяет снизить сумму доначислений в 5–10 раз, превращая миллиардный иск в подъемную для компании сумму».
КЕЙС. ЗАЩИТА ГЕНПОДРЯДЧИКА ОТ ВМЕНЕНИЯ «САМОСТОЯТЕЛЬНОСТИ»
Вот история одного дела, где налоговая, по сути, проигнорировала законы физики. Цена вопроса — более 1,3 миллиарда рублей исключенных расходов. Показательно это дело тем, что защита строилась не на процедурных зацепках, а на глубокой экономической экспертизе и технических деталях IT-инфраструктуры.
Крупная строительная организация, специализирующаяся на капремонте МКД, с виду абсолютно прозрачная, столкнулась с выводами выездной проверки о схеме уклонения через «бумажный НДС». Претензии по отношениям с 22 контрагентами поражали воображение: из расходов исключили более 1,3 млрд рублей, в вычетах по НДС отказали на 257 млн рублей. По сути, налоговая заявила, что весь этот миллиард ушел не на стройку, а на покупку документов под вычет, — ведь работы якобы выполнял сам налогоплательщик.
Позиция сторон / Сложность: Аргументы обвинения
Позиция ИФНС опиралась на агрессивную доказательную базу, характерную для споров по статье 54.1 НК РФ. Инспекторы собрали объемное досье, пытаясь доказать фиктивность субподрядчиков.
1. Отсутствие ресурсов у подрядчиков. Инспекторы проверили все 22 контрагента и заявили: ни управленческого и технического персонала, ни основных средств, ни производственных активов, ни складов, ни транспорта. Аргумент звучал так: «Как фирма с одним директором и без экскаватора могла отремонтировать кровли на 50 миллионов рублей?»
2. Совпадение IP-адресов. Главный козырь обвинения. Налоговая выявила, что выход в систему «Банк-Клиент» и отправка отчетности у налогоплательщика и ряда спорных контрагентов шли с одних и тех же IP-адресов — для фискалов это прямое подтверждение подконтрольности, согласованности действий и единого центра управления схемой.
3. Теория «Самостоятельного выполнения». Логика инспекции: раз у субподрядчиков нет ресурсов, значит, работы они не делали. Но раз работы приняты Госзаказчиком (новые крыши, фасады и трубы — отрицать факт их существования невозможно), значит, всё выполнил сам налогоплательщик своими силами. В подтверждение приводились допуски СРО и лицензии — якобы они доказывали, что компания могла справиться сама.
Мнение эксперта: «Главная ловушка текущего года — это IP-адреса. Если ваш бухгалтер заходит в банк-клиент разных компаний с одного компьютера, для налоговой это 100% доказательство подконтрольности и дробления. Мы рекомендуем проводить IT-аудит инфраструктуры до того, как к вам придет уведомление о проверке».
Сложность защиты: предстояло доказать отрицательный факт — что компания физически не могла выполнить эти работы. Позиция психологически тяжелая: признать собственную ресурсную ограниченность. К тому же часть контрагентов к моменту суда уже была исключена из ЕГРЮЛ (ликвидирована), что обычно только усиливает подозрения в их «технической» природе.
Решение суда: победа через экспертизу и технологииАрбитражный суд подошел к делу не формально, а исследовательски — и удовлетворил ходатайство о назначении экспертизы, что сыграло решающую роль
Этап 1: Судебная экспертиза и крах теории «Всемогущего Генподрядчика»
Перед экспертами поставили прямой вопрос: мог ли налогоплательщик выполнить весь заявленный объем без привлечения субподрядчиков? Сопоставив сметы с табелями учета рабочего времени, эксперты пришли к однозначному выводу: нет, не мог — банально не хватало рабочих рук. Этот расчет разбил логику налоговой о «бумажном» характере НДС и позволил суду указать на предположительный характер доводов инспекции.
Понимание личных рисков руководителя при подаче деклараций — критический фактор безопасности для любого крупного бизнеса. Читайте про: СТАТЬЮ 199 УК РФ УКЛОНЕНИЕ ОТ УПЛАТЫ НАЛОГОВ: ЧЕМ ГРОЗИТ ДИРЕКТОРУ И УЧРЕДИТЕЛЮ.
Этап 2: Битва за IP-адреса и технологический ликбез
Суд разбил, пожалуй, самый популярный аргумент налоговиков — совпадение IP. В решении дано подробное техническое обоснование, которое стоит взять на вооружение каждому предпринимателю:
- IP-адрес характеризует не конкретный компьютер, а узел сети — сетевое соединение.
- Технология Network Address Translation позволяет провайдерам выпускать в сеть сотни разных пользователей под одним публичным IP.
- Общий роутер в офисном здании или один провайдер на всех — и у всех арендаторов одинаковый внешний адрес. Это доказывает лишь соседство, но никак не сговор или аффилированность. Суд подчеркнул: совпадение IP не идентифицирует клиента банка. Вход возможен из публичных точек доступа, и без прямых доказательств подконтрольности — переписки, показаний свидетелей — этот аргумент несостоятелен.
Этап 3: Анализ реальности контрагентов
Суд детально разобрал статус каждого из 22 контрагентов, не давая огульным обвинениям пройти.
- Действующие лица: на момент сделок все контрагенты числились в ЕГРЮЛ как действующие юрлица.
- Налоговая отчетность: контрагенты сдавали декларации, отражая операции с налогоплательщиком. То, что они платили мало налогов или перестали платить их позже, после выполнения работ, — не зона ответственности заказчика: за налоговую дисциплину третьих лиц он не отвечает.
- Отсутствие «кэшбэка»: налоговая не доказала, что деньги возвращались обществу или его учредителям, и не выявила схем обналичивания в чьих-либо личных интересах.
Экспертиза также показала: работы, переданные субподрядчикам, полностью совпадали с теми, что налогоплательщик сдавал Госзаказчику. Цепочка замкнулась: заказчик принял работы → генподрядчик сдал работы → субподрядчики их выполнили. Значит, НДС не «бумажный», а обеспечен реальным вкладом в стоимость.
Этап 4: Налоговая реконструкция и действительные обязательства
Самый важный момент дела. Суд применил принцип определения действительного размера налоговых обязательств — так называемую «налоговую реконструкцию»: нельзя просто «выкинуть» расходы на миллиард, если работы реальны, а траты на них были неизбежны. Суд сослался на позицию Верховного Суда: результат проверки не должен приводить к доначислению налогов, которые не возникли бы при соблюдении закона.
Эксперты пересчитали налоги расчетным путем, опираясь на первичные документы.
- Действительный долг по НДС — около 26 млн рублей (вместо 257 млн, вмененных инспекцией).
- Действительный долг по прибыли — около 25 млн рублей (вместо 266 млн).
- Итоговая реальная недоимка — порядка 51 млн рублей, в разы меньше первоначальных претензий налоговой!
Суд подтвердил: пересчитывать обязана была сама инспекция, а не начислять налог со всего оборота. Отказ в учете расходов возможен, только если доказано, что работы вообще не велись или что налогоплательщик знал о нарушениях и действовал умышленно. Здесь умысел доказан не был.
Выводы: Смягчающие обстоятельства и финал
Суд не просто признал решение налоговой незаконным в основной части, отменив доначисления сотен миллионов рублей по «телу» налога, но и применил смягчающие обстоятельства к оставшейся небольшой сумме недоимки.
Социальная ответственность: суд учел, что компания регулярно оказывает финансовую и материальную помощь участникам специальной военной операции (СВО), участвует в гуманитарных миссиях, а нарушение допустила впервые. Это признали существенным смягчающим обстоятельством.
Итог: решение инспекции признано недействительным в части доначисления налога на прибыль.
Грамотная юридическая реакция на процедурные действия инспекторов во время проверки снижает риск изъятия важных для бизнеса документов. Читайте про: ВЫЕМКУ ДОКУМЕНТОВ НАЛОГОВОЙ: КАК ЗАЩИТИТЬ СВОИ ПРАВА.
Этот кейс формирует важный прецедент и дорожную карту для защиты бизнеса:
- Доказывайте «Невозможность»: если налоговая шьет вам «самостоятельное выполнение» и снимает расходы на субподряд, не спорьте словами — закажите экспертизу ресурсов и сравните сметные человеко-часы со штатным расписанием. С такой математикой в суде спорить трудно.
- Заказчик — гарант реальности: подписал государственный заказчик (Фонд, Муниципалитет) КС-2 и КС-3, объект эксплуатируется — претензии к реальности работ абсурдны. Используйте акты сверки и приемки с заказчиком как щит.
- Не бойтесь технических терминов: вменяют общие IP-адреса — требуйте технической экспертизы сетевого оборудования здания. Чаще всего это обычный Wi-Fi бизнес-центра или динамический IP провайдера, а налоговая просто пользуется технической неграмотностью директоров.
- Следите за датами: единственное, в чем эксперты в этом деле согласились с налоговой, — эпизоды, где акты подписаны датами раньше регистрации фирмы-субподрядчика в ЕГРЮЛ. Такие «детские ошибки» недопустимы и стоят миллионы.
- Налоговая реконструкция работает: требуйте, чтобы суд установил реальный долг перед бюджетом, а не сумму, которую хочет инспекция, скопом отменив все расходы. Налог должен взиматься с прибыли, а не с выручки.
Бизнес можно и нужно защищать, даже когда обвинения исчисляются миллиардами. Главное — перевести спор из плоскости подозрений и эмоций в плоскость сухих цифр, инженерных расчетов и фактов.
Если вам необходима квалифицированная помощь юристов по налоговым спорам, то обращайтесь в нашу компанию. Записаться на консультацию можно по номеру телефона: +7 (495) 308 49 76