Акт проверки лег на стол, а в нем — доначисление на несколько миллионов и заблокированный счет. Знакомая картина: в этом году именно так заканчивается большинство налоговых проверок. ФНС «прогоняет» бизнес через автоматизированные комплексы и штампует обвинения в работе с «техническими компаниями». Но акт — это черновик, а не приговор. Разберем на реальной практике, как обжаловать решение налогового органа, снять необоснованные штрафы и выстроить защиту в досудебном и судебном порядке — так, чтобы сохранить активы и свободу.
Какое именно можно обжаловать решение налогового органа
ФНС никогда не действует «на словах» — каждый вывод оформлен официально. Сначала акт проверки, где инспекторы фиксируют все, что сочли нарушением. Затем на основании акта выносится решение — тот самый документ, с которым можно либо согласиться, либо начать спор. Вариантов решения по факту два, и приятного в обоих мало:
- Решение о привлечении к налоговой ответственности. Фирме не только доначисляют налог и пени, но и накладывают штраф.
- Решение об отказе в привлечении к ответственности. Звучит мягче, но по сути — тоже удар по бизнесу. Штрафа здесь нет (например, потому что прошли все сроки давности), но суммы налога к доплате и пеней все же остаются. Соглашаться с таким решением также не обязательно.
Что это значит для вас? Даже если налоговая формально отказала в привлечении к ответственности из-за истечения сроков давности, сам факт нарушения останется в вашем «досье», а налоги и пени все равно придется заплатить. Любое решение ФНС — это прямая угроза вашему кошельку и первый шаг к субсидиарной ответственности директора, поэтому пускать ситуацию на самотек категорически нельзя.
Статья 138 НК РФ подтверждает: предприниматель вправе обжаловать любое действие или бездействие налоговой, если считает, что оно нарушает его права. Но порядок есть порядок — сначала спор решается напрямую с ФНС, и только если переговоры зашли в тупик, дело доходит до суда.
Юрист с вами свяжется в ближайшее время
На практике споры возникают вокруг одних и тех же болевых точек. Если вы, читая этот список, тоже киваете — вы точно не одиноки, это массовые поводы для обжалования:
- Неадекватно завышенная сумма доначисления. Цифры в решении взяты неизвестно откуда и не имеют ничего общего с реальным положением дел. Основание для такого спора — очевидная несоразмерность.
- Штрафы непонятно за что. Фирме выписали штраф, но не смогли внятно объяснить, за какое конкретно нарушение и на каком основании. Или же основание, предложенное ФНС, не соответствует действительности.
- Блокировка расчетного счета. Самая болезненная мера, способная парализовать работу компании. Формально она применяется за серьезные нарушения (например, не сдана декларация), но на практике ее нередко используют необоснованно или с формальными ошибками. Оспаривать блокировку нужно как можно быстрее.
- Отказ вернуть переплату. Предприниматель обнаружил, что перечислил в бюджет лишние деньги, подал заявление на возврат — а налоговая его игнорирует или отказывает без внятных причин. Классическое бездействие, которое тоже обжалуется.
- Отказ в возмещении НДС. Четкого перечня причин для отказа в законе нет, поэтому инспекторы часто перестраховываются и отклоняют возмещение по малейшему подозрению. Если вы уверены в чистоте сделок — за свои деньги стоит побороться.
Какой бы ни была проблема, алгоритм один: сначала жалоба в вышестоящую налоговую (УФНС по региону), и только если не помогло — иск в арбитражный суд. Право на обжалование закреплено законом, и пользоваться им нужно без промедления.
Как обжаловать решение налогового органа: досудебная стадия — главный шанс решить все миром
Обращаться в суд, минуя налоговую, нельзя. Статья 138 НК РФ обязывает сначала попробовать договориться напрямую — и это на самом деле удобно. На этой стадии инспекторы обычно охотнее идут на диалог: выслушивают аргументы и рассматривают документы, которые предприниматель не успел подать во время проверки. Так что не стоит воспринимать это как формальность — это главная возможность решить вопрос быстрее и дешевле.
Мнение эксперта. Кочеулов Юрий: «Главная ошибка собственников на досудебной стадии — это написание формальных, эмоциональных жалоб без железной доказательной базы. Налоговики не реагируют на слова «мы работали честно». Чтобы разбить акт проверки, мы проводим глубокий аудит первички, восстанавливаем цепочки поставок и доказываем должную осмотрительность. Только язык цифр и судебных прецедентов заставляет УФНС отменять решения нижестоящих инспекций».
Акт налоговой проверки — это черновик обвинения, а не окончательный вердикт. Реагировать нужно немедленно: на подачу письменных возражений в составившую акт инспекцию у компании есть ровно месяц.
Чтобы возражения действительно услышали:
- Структурируйте ответ. Разбирайте акт по каждому проблемному пункту. Например: «С выводом, изложенным в пункте 2.1 акта, не согласен, поскольку…». Цель — методично оспорить каждую спорную позицию.
- Превращайте мнение в аргумент. Ссылки на статьи Налогового кодекса, разъяснения Минфина и ФНС, позиции Верховного Суда по аналогичным спорам покажут, что вы опираетесь не на эмоции, а на закон.
- Прикладывайте доказательства. Нет документа в акте — приложите его копию. Спорите с суммой — дайте первичку и исправленные расчеты. Все, что подтверждает правоту, должно лежать в приложении.
В течение десяти дней налоговая назначит дату рассмотрения материалов и возражений. Предпринимателя обязаны пригласить письменно — он сможет лично все пояснить и при необходимости передать новые документы, которые обязаны приобщить к делу. Если инспекции не хватит информации, она инициирует дополнительные мероприятия налогового контроля сроком не больше месяца. В их рамках инспекция вправе:
- Запросить документы у компании или ее контрагентов.
- Опросить свидетелей.
- Назначить экспертизу.
Финал наступает после рассмотрения всех материалов — и вариантов здесь три:
1. Полная победа: доводы приняты, выносится решение об отказе в привлечении к ответственности.
2. Компромисс: доводы приняты частично, сумма доначисленного налога вместе с пенями и штрафом снижается.
3. Отказ: доводы не приняли, инспекция выносит решение о привлечении к ответственности на полную сумму из акта.
Как обжаловать решение налогового органа в апелляционном порядке
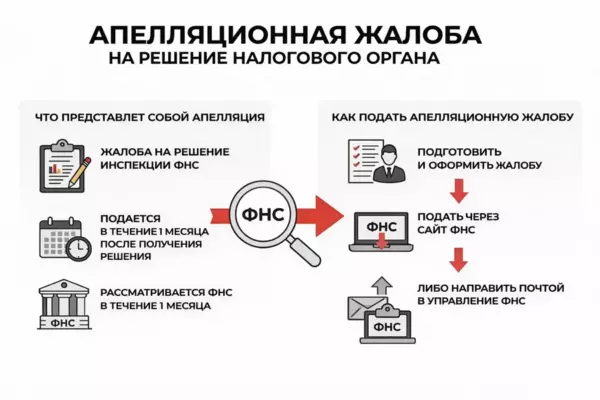
Если ФНС, рассмотрев возражения, все равно вынесла некорректное решение — это начало более серьезного раунда. Теперь оппонент предпринимателя — Управление ФНС России по субъекту (областное, краевое), вышестоящий орган, который пересматривает решение первой инспекции. Действовать нужно быстро: у предпринимателя есть ровно один месяц с момента, как решение попало к нему на руки (отсчет — с даты в расписке), чтобы не дать решению вступить в силу.
Читайте: Зачастую для успешного обжалования в УФНС требуется заключение независимых специалистов. Читайте, как правильно использовать этот инструмент для защиты, в нашей статье: Налоговая экспертиза: чего ожидать и как подготовиться.
Апелляционную жалобу нужно нести не сразу в Управление, а в ту налоговую, которая вынесла оспариваемое решение — она обязана в течение трех дней переслать жалобу в УФНС по региону. За счет этого инспекция видит, что решение обжаловано, и не вправе выставлять компании требование об уплате до окончания процедуры.
Форма жалобы свободная, но пункт 2 статьи 139.2 НК РФ устанавливает обязательные реквизиты — без них жалобу могут не принять. И это не крик души, а официальное обращение: составьте текст так, чтобы его не только приняли, но и рассмотрели по существу. Обязательный минимум:
- Кто вы? Полное наименование организации или ФИО ИП, адрес, ИНН.
- На кого жалуетесь? Полное название и адрес налоговой инспекции, вынесшей решение.
- Что обжалуете? Номер и дату решения, которое вас не устраивает.
- В чем суть спора? Подробно, со ссылками на статьи Налогового кодекса и приложенные документы, объясните, почему решение незаконно или необоснованно.
- Чего вы хотите? Четко сформулируйте требования: «Отменить решение полностью», «Снизить сумму доначисления до…» и т.д.
- Как получить ответ? Укажите удобный способ: на бумаге по почте, через личный кабинет или по ТКС.
- Что прилагаете? Составьте опись всех приложенных копий документов.
Подписать жалобу должен руководитель компании, сам ИП или представитель по нотариальной доверенности (доверенность прилагается).
Управление ФНС рассмотрит жалобу в течение месяца и сообщит о решении в течение трех дней. Вариантов три:
- Оставить решение инспекции в силе — аргументы не убедили вышестоящих инспекторов.
- Отменить решение полностью — полная победа на досудебной стадии.
- Изменить решение частично — например, снизить сумму доначисленного налога и пересчитать пени со штрафом.
С даты вынесения решения Управления первоначальное решение инспекции вступает в законную силу — если, конечно, его не отменили. Пропустили месяц на апелляцию? Есть запасной вариант: обычная жалоба в течение года (тоже в УФНС), но тогда обжалование пойдет параллельно с исполнением решения, поэтому лучше уложиться в первый месяц.
Если Управление ФНС тоже отказало или проигнорировало сроки (статья 139.3 НК РФ), можно обращаться в арбитражный суд — досудебная стадия пройдена, и право на судебную защиту получено.
Как передавать документы в ФНС
Возражения и жалобы подаются тремя способами:
- Лично в канцелярию или окно приема инспекции — в двух экземплярах: один сдается, на втором ставят отметку о приеме.
- Почтой заказным письмом с описью вложения — квитанцию и опись стоит сохранить как доказательство отправки.
- Электронно через специальные системы связи (ТКС) или личный кабинет налогоплательщика на сайте ФНС.
Финальная битва: как обжаловать решение налогового органа в арбитражном суде
Теперь оппонент — уже не инспекция, а государство в лице судьи: споры с ФНС рассматривают арбитражные суды. По общему правилу иск подается по месту нахождения той налоговой инспекции, с которой ведется спор. Но есть исключения:
- Если предприниматель спорит с несколькими инспекциями сразу, то иск подается по месту нахождения той из них, решение которой оспаривается.
- Если конфликт связан с деятельностью филиала или представительства, то дело может быть рассмотрено в суде по месту нахождения этого подразделения.
Шаг 1. Подготовка иска
Здесь все решает внимательность к деталям. На подачу иска у компании есть 3 месяца с момента получения решения Управления ФНС. Опоздали без чрезвычайно уважительной причины (длительная болезнь с больничным, форс-мажор) — суд оставит иск без движения, а затем вернет.
Без квитанции об уплате государственной пошлины иск тоже не примут (пункт 2 часть 1 статьи 126 АПК РФ). Размер пошлины для дел этой категории фиксирован (пункт 2 статьи 333.21 НК РФ):
- Для индивидуальных предпринимателей — десять тысяч рублей.
- Для юридических лиц — пятьдесят тысяч.
Квитанцию об оплате обязательно приложите к пакету документов для суда (о его составе — ниже).
В заявлении нужно доступно и структурно изложить:
- Название арбитражного суда по региону, полные реквизиты фирмы (для ООО — название и адрес, для ИП — ФИО и адрес регистрации), реквизиты ответчика — нижестоящей инспекции и Управления ФНС.
- Историю конфликта: номер и дату оспариваемого решения Управления ФНС, номер исходного акта проверки. Кратко, но емко — что произошло.
Эмоции и праведный гнев здесь стоит оставить за дверью зала суда. Оспаривать нужно по пунктам, со ссылками на конкретные нормы Налогового кодекса, разъяснения высших судов и приложенные документы — и доказать, в чем именно ошиблась инспекция. Почему сумма доначисления неверна? Почему штраф применен неправомерно? Какие права предпринимателя нарушены и какой статье 138 НК РФ это соответствует? Под каждым утверждением должно быть основание. А само требование — в идеале одно предложение: «Прошу признать недействительным решение УФНС России по [такой-то области] от [дата, номер] в части…». Оно должно логично вытекать из всех доводов.
Шаг 2. Сбор прилагающихся документов
Качественная доказательная база усиливает позицию истца. Комплект документов готовится в двух копиях — для суда и для отправки ФНС-ответчику — и включает:
- Документы, подтверждающие статус истца: Свидетельство ОГРН/ОГРНИП, ИНН.
- Вся история спора — доказательство того, что компания прошла досудебный порядок. Суд обязательно проверит, пытался ли предприниматель решить вопрос мирно. К этому пакету нужно приложить копии: исходного акта налоговой проверки, возражений предпринимателя с отметкой о приеме, решения первой инспекции, апелляционной жалобы в УФНС того самого решения, которое сейчас оспаривается.
- Доказательства по существу. Все первичные документы, договоры, платежки, расшифровки, на которые ссылаются доводы иска. По сути, здесь нужно приложить все, что доказывает правоту предпринимателя.
- Подтверждение полномочий. Если иск подает не руководитель лично, а юрист или представитель, нужна нотариальная доверенность.
- Подтверждение отправки копий ответчику — опись почтового отправления или квитанция об электронной отправке копий иска и всех документов в налоговую инспекцию.
- Квитанция об уплате госпошлины (оригинал).
Судебный путь — многоступенчатый: проиграли в первой инстанции — есть право на апелляцию, а затем на кассацию в вышестоящих судах. Кассационную жалобу можно подать в течение двух месяцев с даты вступления в силу решения апелляции. Битва может быть долгой, но шанс есть на каждом этапе.
Если вас интересует статистика проверок ФНС, этот материал
Платить ли начисленные налоги, пока идет суд?
Один из самых частых и болезненных вопросов. Закон не обязывает платить доначисления, пока решение суда не вступило в силу. Но есть огромное «но»: если компания не заплатит и проиграет суд, к сумме налога и пеней добавятся пени за весь период просрочки — с даты, когда решение ФНС должно было быть исполнено, и до дня фактической оплаты. Эти проценты начисляются ежедневно и за время суда способны вырасти в очень ощутимую сумму.
Поэтому стратегически разумным шагом часто оказывается уплата спорных сумм (налога и пеней) до или во время суда. Выиграет компания — государство вернет деньги с процентами по ключевой ставке ЦБ. Проиграет — она избежит колоссальных дополнительных пеней за просрочку.
Статья 54.1 НК РФ: Главное оружие налоговой в 2026 году
Видите в акте проверки термины «техническая компания», «отсутствие ресурсов у контрагента» или «искажение фактов хозяйственной жизни» — значит, инспекция применяет статью 54.1 НК РФ. Эта норма запрещает уменьшать налоги (вычеты по НДС, расходы по налогу на прибыль), если основной целью сделки была неуплата налога или если обязательство по договору выполнил не тот, кто указан в документах.
Процессуальные ловушки ст. 54.1 НК РФ
Инспекторы часто трактуют эту статью расширительно, поэтому в возражениях важно бить по двум ключевым точкам:
1. Реальность сделки. Налоговая должна доказать, что товара не было или услуга не оказывалась. Если стройка закончена, а товар продан — сделка реальна, и в дело идет первичка: накладные, акты, деловая переписка, подтверждающая намерения сторон.
2. Должная осмотрительность. Инспекторы любят указывать, что контрагент — «пустышка» без штата и техники. Но закон не обязывает проверять всех до десятого колена. Докажете, что на момент подписания договора контрагент был в ЕГРЮЛ, имел сайт, офис и участвовал в переговорах — претензии по ст. 54.1 становятся необоснованными.
Что делать, если вам вменяют ст. 54.1 НК РФ
Используйте «налоговую реконструкцию»: даже если прямой контрагент признан «техническим», у вас есть право учесть реальные расходы, понесенные при покупке товара у фактического поставщика — позиция Верховного Суда здесь на стороне бизнеса.
Оспаривайте «искажение»: налоговая обязана доказать умысел директора. Если ошибка в документах — случайность, а не схема, ст. 54.1 применяться не должна. Подкрепляйте позицию практикой — ссылайтесь на позиции ФНС и Пленумов ВС, где суды одергивают инспекторов за формальный подход.
Рекомендуем изучить наш материал о том, как работает субсидиарная ответственность по налогам и опровержение презумпции вины, чтобы заранее оценить риски
Вместо заключения: бороться стоит, но лучше — с профессионалом
Предприниматели не безоружны перед инспекторами ФНС — проблемные решения инспекций отменяются нередко. Но при обжаловании важна каждая деталь, каждая норма и каждый срок. Побеждает не тот, кто громче возмущается, а тот, кто тихо и методично, по всем правилам, готовит защиту. Для победы в подобном споре нужно:
- Знать Налоговый кодекс не по верхам, а в деталях — понимать, как суды трактуют статью 54.1 (необоснованная налоговая выгода, а это 90% причин доначислений) или что такое взаимозависимость в конкретном случае. Не разбираетесь до конца в теме — налоговики разнесут аргументы за пять минут.
- Идеально соблюдать формальности. Самая обидная ошибка — быть правым на все 100%, но пропустить трехмесячный срок на подачу иска из-за неверного расчета дат. Или забыть указать в жалобе обязательные реквизиты из п. 2 ст. 139.2 НК РФ — тогда ее вернут не глядя, а время будет потеряно.
- Уметь собрать историю воедино. Мало просто скинуть в папку документы за пять лет — нужна четкая цепь: вот документ (факт) — вот закон (статья НК РФ) — а значит, налоговая не права (вывод). В идеале стоит еще предугадать, что ответят налоговики, и подготовиться заранее.
Выиграть подобный спор самостоятельно теоретически можно — если случай простой, а вы готовы месяц вместо бизнеса изучать судебную практику и писать бумаги. Но прежде чем браться за дело в одиночку, стоит спросить себя:
- А оно того стоит? Готовы по незнанию или ошибке проиграть и заплатить все до копейки, хотя могли бы выиграть?
- Где взять время? Уверены, что часы на суды и чтение законов не принесли бы больше денег, будь они вложены в бизнес?
- А нервы железные? Хотите изо дня в день переживать стресс, споря с госорганом, изначально настроенным против вас?
Ознакомьтесь с алгоритмом того, как Обжалование акта налоговой проверки: стратегия и тактика защиты прав налогоплательщика
Хороший налоговый юрист знает законы, помнит все сроки и умеет собрать документы компании в позицию, убийственную для инспекции, — она поможет обжаловать решение налогового органа даже в самых сложных ситуациях. Его задача — взять на себя всю техническую и нервную часть, оставив предпринимателю спокойствие, контроль над ситуацией и время на основную работу.
Если вам необходима квалифицированная помощь юристов по налоговым спорам, то обращайтесь в нашу компанию. Записаться на консультацию можно по номеру телефона: +7 (495) 308 49 76